La economía circular de la IA: las tecnológicas financian a sus clientes para que les compren chips y centros de datos
La explosión de inversiones en inteligencia artificial está creando una estructura financiera bastante peculiar. Microsoft es accionista de OpenAI y al mismo tiempo le vende capacidad de Azure. Amazon invierte miles de millones en Anthropic, que se compromete a gastar cantidades muy superiores en AWS y sus chips Trainium. Google financia también a Anthropic, que compra sus TPU. Nvidia invierte en los desarrolladores de modelos y operadores de centros de datos que, a su vez, adquieren sus GPU. Y AMD ha ido todavía más lejos: ha ofrecido a OpenAI y Meta la posibilidad de convertirse en accionistas del propio fabricante de chips si alcanzan determinados objetivos de compra.
El resultado es una economía cada vez más circular, en la que resulta difícil separar quién es proveedor, cliente, accionista y financiador. El caso más extremo es Nvidia. The Economist la ha definido como una especie de «banco central de la IA» porque ya no se limita a fabricar los aceleradores sobre los que se está construyendo buena parte de la inteligencia artificial. También pone dinero para que exista la infraestructura y la demanda capaces de absorberlos.
Durante los últimos tres años, Nvidia ha comprometido más de 70.000 millones de dólares en inversiones en startups y alrededor de 300.000 millones en diferentes formas de apoyo financiero a clientes, según los cálculos recopilados por la revista británica. No son 300.000 millones invertidos ni necesariamente desembolsados.
Buena parte corresponde a garantías, compromisos de compra y otras obligaciones contingentes. La distinción es importante: Nvidia no ha entregado todo ese dinero, pero podría tener que asumir parte de esas obligaciones si sus clientes no consiguen vender la capacidad informática prevista.
La lógica es sencilla. Nvidia tiene un margen bruto cercano al 75% y vende unos aceleradores extremadamente caros. El problema es que los mayores compradores tradicionales —Microsoft, Amazon, Google y Meta— están desarrollando chips propios para reducir su dependencia. Los cuatro representan aproximadamente la mitad de los ingresos de Nvidia, según The Economist. Nvidia necesita, por tanto, que aparezcan nuevos compradores. Y una forma de conseguirlo es ayudarles a financiarse.
CoreWeave es probablemente el ejemplo más claro. Nvidia ha invertido más de 2.000 millones de dólares y posee alrededor del 11% de esta neocloud, especializada en alquilar capacidad de cálculo para IA. CoreWeave utiliza masivamente GPU Nvidia y, al mismo tiempo, Nvidia se ha comprometido a comprar hasta 6.300 millones de dólares de la capacidad que CoreWeave no consiga vender hasta 2032.
Nvidia pone dinero en CoreWeave, CoreWeave utiliza ese dinero y su financiación para comprar equipos Nvidia y Nvidia garantiza parte del negocio de CoreWeave. A continuación aparecen los desarrolladores de modelos. OpenAI contrató inicialmente hasta 11.900 millones de dólares de capacidad con CoreWeave y recibió 350 millones en acciones de la compañía. Las sucesivas ampliaciones han convertido la relación en una de las mayores operaciones de infraestructura de IA.
La conexión directa entre Nvidia y OpenAI es todavía mayor. Ambas anunciaron un plan para desplegar al menos 10 gigavatios de sistemas Nvidia —millones de GPU— acompañado de la posibilidad de que el fabricante invirtiera progresivamente hasta 100.000 millones de dólares en OpenAI conforme avanzase el despliegue. A ello se han añadido posteriormente nuevas inversiones y compromisos de capacidad.
La dirección del dinero vuelve a ser doble:
- Nvidia → OpenAI: capital.
- OpenAI → Nvidia: compra de sistemas y capacidad basada en GPU Nvidia.
Pero Nvidia ha ido más allá de invertir directamente. En algunos proyectos garantiza los ingresos futuros necesarios para que los centros de datos puedan financiarse. The Economist describe el proyecto de Ohio utilizado por OpenAI, propiedad de SB Energy, filial de SoftBank.
Nvidia garantiza obligaciones relacionadas con el arrendamiento del terreno, los edificios y la electricidad. La instalación utilizaría alrededor de 1,5 millones de procesadores Nvidia y podría generar una exposición potencial de hasta 105.000 millones de dólares durante la vida del proyecto.
Es decir, Nvidia ayuda a garantizar financieramente un centro de datos cuya razón de ser es instalar una cantidad gigantesca de chips Nvidia. La compañía está extendiendo este modelo a las neoclouds. En determinados contratos garantiza un nivel mínimo de ingresos durante varios años. Si el operador no consigue alquilar sus GPU al precio previsto, Nvidia cubre parte de la diferencia. Si consigue vender por encima del precio pactado, Nvidia puede participar en el exceso de ingresos.
Esto reduce el riesgo que perciben los bancos y facilita que esos operadores se endeuden para construir centros de datos y comprar más aceleradores. Pero Nvidia no es la única que ha descubierto las ventajas de financiar a sus propios clientes. Amazon ofrece uno de los ejemplos más claros con Anthropic. La compañía fundada por antiguos empleados de OpenAI desarrolla Claude, uno de los principales competidores de ChatGPT. Amazon se convirtió primero en uno de sus principales accionistas y ha seguido aumentando su compromiso financiero.
Al mismo tiempo, Anthropic utiliza AWS como una de sus grandes plataformas de infraestructura y Trainium como uno de sus principales aceleradores. Los compromisos comerciales anunciados alcanzan decenas de miles de millones de dólares y se extienden durante años. La relación vuelve a tener dos sentidos:
- Amazon → Anthropic: inversión.
- Anthropic → Amazon: AWS + Trainium.
Google mantiene una estructura parecida con la misma compañía. Alphabet ha invertido miles de millones en Anthropic mientras ésta utiliza Google Cloud y sus TPU. El caso resulta especialmente llamativo porque Google es simultáneamente accionista de Anthropic, proveedor de infraestructura y competidor directo mediante Gemini.
Además, Google habría organizado un consorcio financiero para facilitar unos 35.000 millones de dólares de compras de chips por Anthropic. Broadcom, que participa en el desarrollo de los aceleradores personalizados de Google, habría aceptado cubrir determinados déficits si Anthropic no pudiera hacer frente a los pagos.
Microsoft completa el triángulo alrededor de Anthropic. Además de mantener su histórica relación accionarial y comercial con OpenAI, ha acordado invertir en Anthropic, mientras ésta se compromete a comprar decenas de miles de millones de dólares de capacidad Azure. Por tanto, Anthropic recibe financiación de Amazon, Google, Microsoft y Nvidia, precisamente cuatro de las empresas que tienen interés económico en que siga aumentando el consumo de infraestructura de IA.
OpenAI presenta un patrón parecido. Microsoft mantiene aproximadamente un 27% de la compañía y continúa siendo uno de sus grandes proveedores de infraestructura. Amazon ha entrado también en su financiación y en el suministro de AWS y Trainium. Nvidia aporta capital y GPU. AMD le proporciona aceleradores. Broadcom desarrolla con ella chips personalizados.
AMD ha introducido una variante especialmente llamativa de esta economía circular. En lugar de limitarse a invertir en sus clientes, ha concedido warrants a OpenAI y Meta que pueden permitirles adquirir hasta 160 millones de acciones de AMD en cada caso si cumplen determinadas condiciones, entre ellas desplegar enormes cantidades de sus aceleradores.
La lógica económica es casi inversa a la inversión convencional: si compras suficientes chips AMD, puedes terminar convirtiéndote en uno de los propietarios de AMD. La compañía consigue contratos de varios gigavatios con dos de los mayores compradores mundiales de infraestructura de IA y éstos reciben, a cambio, la posibilidad de beneficiarse de la revalorización del fabricante al que están ayudando a crecer.
Todo este entramado explica por qué mirar únicamente las rondas de financiación de las empresas de IA ofrece una imagen incompleta. Una inversión de 10.000 millones de dólares puede estar vinculada directa o indirectamente a compromisos de compra muy superiores. Y un contrato de 30.000 millones puede ser financiable precisamente porque el proveedor está ofreciendo garantías sobre los ingresos, los equipos o el valor residual de la infraestructura.
También explica la importancia creciente de compañías como CoreWeave, Lambda o Nscale. Son una nueva capa entre los fabricantes de chips y los desarrolladores de modelos: compran miles de GPU, construyen o contratan centros de datos y después alquilan esa capacidad a OpenAI, Anthropic, Meta y otros clientes.
Lambda ilustra hasta qué punto puede alargarse la cadena. Anthropic habría contratado alrededor de 35.000 millones de dólares de capacidad con esta compañía, participada por Nvidia. Lambda utiliza a su vez infraestructura vinculada a Hut 8 cuya capacidad había sido previamente arrendada por Nvidia. El dinero puede recorrer así varios intermediarios antes de terminar financiando físicamente servidores llenos de GPU.
El sistema no implica necesariamente que la demanda sea artificial. OpenAI, Anthropic, Google, Meta y xAI tienen millones de usuarios y clientes y el consumo de inferencia está aumentando rápidamente. Tampoco es excepcional que un proveedor financie a sus clientes: fabricantes de automóviles, maquinaria o aviones llevan décadas haciéndolo. Lo excepcional es la magnitud y la velocidad con la que estas relaciones se están acumulando simultáneamente en toda la industria de la IA.
Y ahí aparece el riesgo. Mientras crezca la demanda de inteligencia artificial, la estructura puede funcionar extraordinariamente bien. Los desarrolladores necesitan más compute, las neoclouds compran más GPU, Nvidia vende más aceleradores, los inversores financian nuevos centros de datos y el aumento de capacidad permite desarrollar modelos todavía mayores.
Pero el mecanismo también funciona en sentido contrario. Si la demanda de compute crece menos de lo previsto, algunos centros de datos pueden quedarse con capacidad sin vender. Entonces entran en juego las garantías. Nvidia podría verse obligada a comprar capacidad que sus clientes no necesitan, compensar ingresos inferiores a los previstos o asumir compromisos relacionados con electricidad e infraestructura.
Al mismo tiempo, una menor demanda reduciría precisamente las ventas y la generación de caja con las que Nvidia tendría que afrontar esas obligaciones. The Economist calcula que la compañía podría tener alrededor de 300.000 millones de dólares de exposición potencial vinculada a clientes, aunque subraya que es extremadamente improbable que todas las garantías se ejecuten simultáneamente.
Existe además otro riesgo: que los chips duren menos económicamente de lo que presuponen los modelos financieros. Nvidia lanza nuevas generaciones a gran velocidad mientras algunos operadores amortizan sus aceleradores durante cinco o seis años. Si la llegada de chips más eficientes hundiera el valor de los anteriores, las garantías de valor residual serían mucho más caras.
Hasta ahora, eso no ha sucedido. Incluso GPU antiguas como las A100 siguen encontrando clientes y los precios de alquiler de generaciones anteriores se han mantenido sorprendentemente altos. Pero parte de esa resistencia puede explicarse precisamente por la escasez de capacidad.
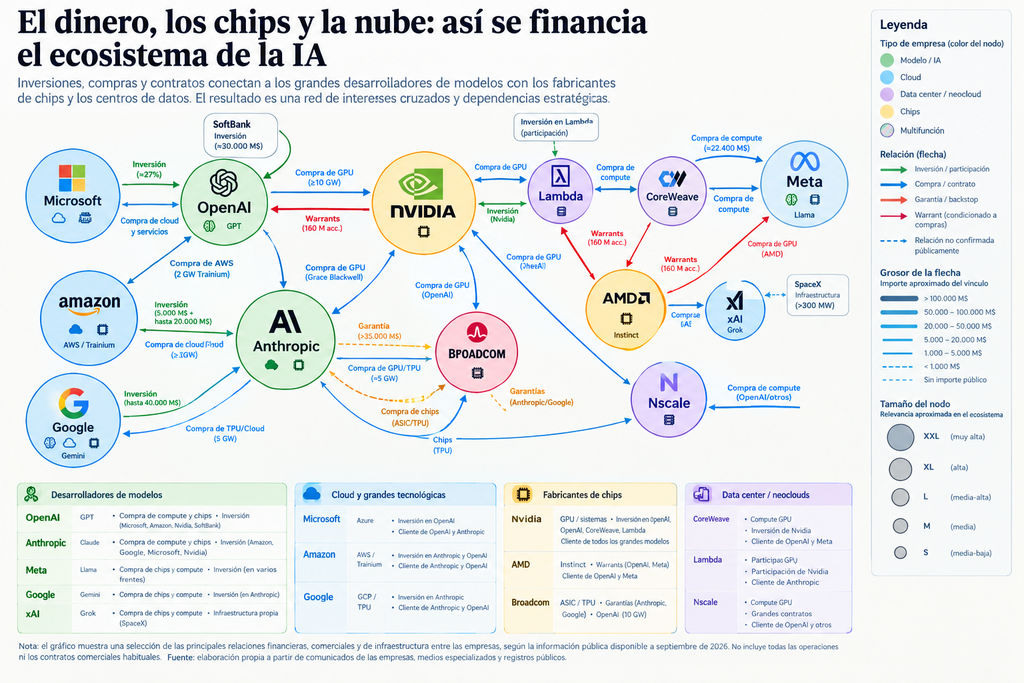
El gráfico que acompaña este artículo intenta mostrar esta nueva realidad. El tamaño de cada empresa representa aproximadamente su relevancia dentro del ecosistema de IA; los colores distinguen desarrolladores de modelos, proveedores cloud, fabricantes de chips y operadores de centros de datos; y las flechas muestran inversiones, compras y garantías.
Lo importante no es seguir individualmente cada flecha, sino observar los circuitos que forman. Microsoft financia a OpenAI, que compra Azure. Amazon financia a Anthropic, que compra AWS y Trainium. Google financia a Anthropic, que compra TPU y Google Cloud. Nvidia financia a OpenAI y CoreWeave, que compran o utilizan GPU Nvidia. AMD ofrece acciones potenciales a OpenAI y Meta a cambio de que compren sus aceleradores.
La industria de la inteligencia artificial ya no puede entenderse como una cadena tradicional en la que unos fabrican chips, otros construyen centros de datos y unos terceros desarrollan modelos. Todos empiezan a financiarse, comprarse y garantizarse entre sí. La gran incógnita es cuánto de este gigantesco gasto en infraestructura responde a una demanda final capaz de generar beneficios y cuánto existe porque los propios proveedores están haciendo posible que sus clientes sigan comprando. Esa diferencia sólo se conocerá cuando deje de faltar capacidad.
Quién es quién en el cuadro:
| Tipo | Empresas principales | Qué aportan al circuito |
|---|---|---|
| Modelos de IA | OpenAI, Anthropic, Meta, xAI, Google | Generan la principal demanda de capacidad de cálculo |
| Cloud | Microsoft/Azure, Amazon/AWS, Google Cloud | Alquilan capacidad y financian grandes infraestructuras |
| Chips | Nvidia, AMD, Broadcom, Google, Amazon | Fabrican o diseñan los aceleradores necesarios para entrenar y ejecutar modelos |
| Neocloud / data center | CoreWeave, Lambda, Nscale | Compran grandes cantidades de GPU y venden capacidad a los desarrolladores |
| Inversores | Microsoft, Amazon, Google, Nvidia, SoftBank | Financian a algunas de las mismas compañías que después les compran infraestructura |
Las principales relaciones circulares:
| Relación | Dinero en un sentido | Dinero en sentido contrario |
|---|---|---|
| Microsoft ↔ OpenAI | Microsoft posee aproximadamente el 27% | OpenAI compra Azure y otros servicios |
| Amazon ↔ OpenAI | Amazon compromete 50.000 M$ | OpenAI compra AWS y Trainium |
| Nvidia ↔ OpenAI | Nvidia invierte y asume compromisos financieros | OpenAI compra/despliega millones de GPU Nvidia |
| Amazon ↔ Anthropic | Amazon invierte miles de millones | Anthropic compromete >100.000 M$ en AWS/Trainium |
| Google ↔ Anthropic | Alphabet invierte en Anthropic | Anthropic compra Google Cloud/TPU |
| Microsoft ↔ Anthropic | Microsoft compromete hasta 5.000 M$ | Anthropic compromete 30.000 M$ en Azure |
| Nvidia ↔ CoreWeave | Nvidia invierte >2.000 M$ y garantiza capacidad | CoreWeave compra grandes cantidades de GPU Nvidia |
| OpenAI ↔ CoreWeave | OpenAI recibió 350 M$ en acciones | Contrata unos 22.400 M$ de capacidad |
| AMD ↔ OpenAI/Meta | AMD concede warrants | OpenAI y Meta comprometen compras de hasta 6 GW |
Los grandes compradores y sus proveedores:
| Comprador | Nvidia | AMD | Broadcom | AWS/Trainium | Google TPU/Cloud | Azure | Neoclouds |
|---|---|---|---|---|---|---|---|
| OpenAI | ✓✓✓ | ✓✓ | ✓✓ | ✓ | ✓✓✓ | CoreWeave | |
| Anthropic | ✓✓ | ✓ vía TPU | ✓✓✓ | ✓✓✓ | ✓✓ | Lambda | |
| Meta | ✓✓✓ | ✓✓ | ✓ MTIA | CoreWeave | |||
| Google/Gemini | ✓ | ✓✓ TPU | Propio | ||||
| xAI | ✓✓✓ | Infraestructura propia/SpaceX |
Las relaciones que mejor explican el riesgo:
| Operación | Qué hace el proveedor | Qué consigue a cambio | Riesgo |
|---|---|---|---|
| Nvidia-CoreWeave | Invierte y compra capacidad no vendida | Más demanda de GPU Nvidia | Tener que absorber compute si falta demanda |
| Nvidia-neoclouds | Garantiza determinados ingresos/precios | Facilita financiar centros llenos de sus GPU | Ejecución de garantías |
| Nvidia-Ohio/OpenAI | Respalda obligaciones del proyecto | Instalación de ~1,5 millones de procesadores Nvidia | Exposición potencial muy elevada |
| AMD-OpenAI | Entrega warrants condicionados | Hasta 6 GW de compras AMD | Dilución si se cumplen objetivos |
| AMD-Meta | Entrega warrants condicionados | Hasta 6 GW de compras AMD | Misma estructura |
| Google/Broadcom-Anthropic | Financiación y garantías | Compra masiva de TPU | Riesgo si Anthropic no genera caja suficiente |
Sobre el Autor

Xabier Gepetia
Xabier Gepetia es ingeniero industrial y redacta periódicamente reportajes de profundidad sobre cuestiones tecnológicas de interés en la empresa vasca.