Un año después de la opa: los accionistas del Sabadell habrían ganado un 21% más aceptando el canje del BBVA
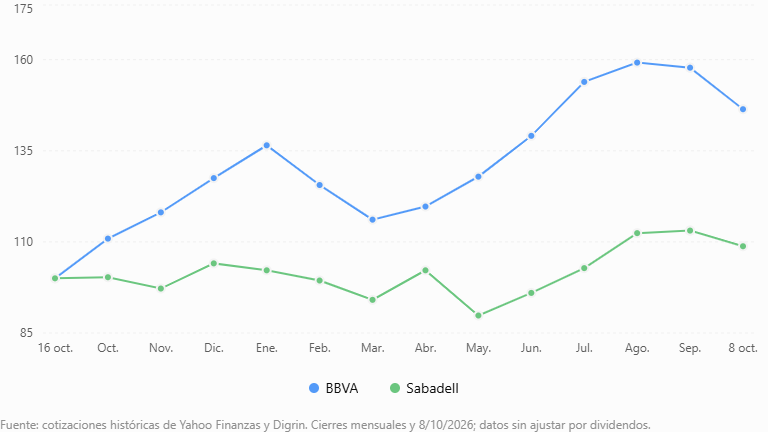
El tiempo ha terminado dando la razón a los accionistas del BBVA, al menos desde el punto de vista bursátil. Un año después del fracaso de la opa sobre el Banco Sabadell, quienes rechazaron la oferta de la entidad presidida por Carlos Torres habrían acumulado un patrimonio un 21% superior si hubieran aceptado el canje. La conclusión resulta especialmente llamativa porque el banco catalán ha repartido durante este periodo un importante dividendo extraordinario gracias a la venta de su filial británica TSB.
La operación fracasó el 16 de octubre de 2025, cuando el BBVA anunció que únicamente había conseguido la aceptación del 25,47% del capital del Sabadell, muy lejos del mínimo exigido para hacerse con el control. Se ponía así fin a una batalla de casi año y medio, durante la que los responsables del banco catalán, encabezados por Josep Oliu y César González-Bueno, defendieron que la oferta infravaloraba la entidad y sus perspectivas de crecimiento.
La comparación puede hacerse tomando como referencia un accionista que tuviera 1.000 títulos del Sabadell. Si hubiera aceptado la última oferta del BBVA, que contemplaba el intercambio de una acción de este último por cada 4,8376 del banco catalán, habría recibido el equivalente a 206,71 títulos de la entidad compradora. A los precios de cierre del 8 de octubre de 2026, esas acciones tendrían un valor de 4.758,55 euros, al que habría que sumar unos 190 euros en dividendos. En total, aproximadamente 4.949 euros.
Quien decidió conservar las 1.000 acciones del Sabadell tiene hoy un patrimonio inferior. Sus títulos valen 3.514 euros, a razón de 3,514 euros por acción. A esa cantidad hay que añadir los 570 euros brutos repartidos por el banco durante este periodo, incluyendo el dividendo extraordinario de 0,50 euros por título procedente de la venta de TSB. El resultado asciende a 4.084 euros, unos 865 euros menos que en el escenario del canje.
| Concepto | Mantener Sabadell | Aceptar el canje del BBVA |
|---|---|---|
| Acciones | 1.000 | 206,71 |
| Cotización actual | 3,514 € | 23,020 € |
| Valor de las acciones | 3.514 € | 4.759 € |
| Dividendos brutos | 570 € | 190 € |
| Patrimonio total | 4.084 € | 4.949 € |
| Diferencia | — | +21,2% |
Comparación teórica realizada con las cotizaciones del 8 de octubre de 2026. No incluye impuestos, comisiones ni reinversión de dividendos.
La principal explicación de esta diferencia es la espectacular evolución bursátil del BBVA. Desde el anuncio del fracaso de la opa, sus acciones han pasado de 15,715 a 23,020 euros, una revalorización del 46,5%. En el mismo periodo, el Sabadell ha avanzado desde 3,229 hasta 3,514 euros, lo que supone una subida del 8,8%. La diferencia es tan grande que ni siquiera el extraordinario dividendo distribuido por el banco catalán ha conseguido compensarla.
Paradójicamente, el fracaso de la opa pudo favorecer la cotización del propio BBVA. La entidad evitó emitir nuevas acciones para financiar la adquisición y pudo mantener su estrategia de remuneración al accionista mediante dividendos y recompras de títulos. Además, desaparecieron las incertidumbres asociadas a una integración bancaria compleja, tanto desde el punto de vista operativo como regulatorio. Los inversores pudieron volver a valorar el BBVA por su propio negocio, sin tener que descontar los riesgos de la compra del Sabadell.
El banco catalán tampoco ha permanecido inmóvil. La venta de TSB le permitió concentrar su actividad en España, reforzar su capital y distribuir una parte relevante de los ingresos extraordinarios entre sus accionistas. Más recientemente, la entrada del grupo francés BPCE en su accionariado, con una participación inicial del 7% ampliable al 9,9%, ha abierto nuevas posibilidades de colaboración y podría contribuir a consolidar un núcleo de socios estables junto a Zurich.
Pero sería incorrecto concluir que los accionistas del Sabadell se equivocaron al rechazar la oferta. En octubre de 2025 nadie podía anticipar con certeza la evolución posterior de las cotizaciones. Y, sobre todo, el cálculo parte de una hipótesis imposible de verificar: que las acciones del BBVA habrían seguido exactamente la misma trayectoria si la opa hubiera prosperado. La adquisición habría exigido emitir nuevos títulos y asumir una integración que podría haber modificado tanto los resultados como la valoración bursátil del grupo.
También existe una diferencia entre el interés individual de un accionista y el de la entidad en su conjunto. La independencia del Sabadell permitió mantener un proyecto bancario propio, conservar sus órganos de decisión y evitar una integración que habría alterado profundamente el mapa financiero español. Esos objetivos no pueden medirse exclusivamente por la evolución de la cotización durante doce meses.
En cualquier caso, el balance bursátil resulta difícil de ignorar. Durante la opa, el consejo del Sabadell insistió en que la oferta del BBVA no reflejaba adecuadamente el valor de la entidad. Un año después, sin embargo, las acciones que ofrecía el comprador habrían proporcionado una rentabilidad considerablemente superior a la de los títulos que sus accionistas decidieron conservar. La paradoja es que el BBVA no consiguió comprar el Sabadell, pero quienes hubieran apostado por sus acciones habrían salido ganando.
Quizás, en definitiva, los consejeros del Sabadell sobrevaloraron su propio banco. Durante meses defendieron que la oferta del BBVA no reflejaba el verdadero potencial de la entidad y que sus accionistas ganarían más manteniendo la independencia. Un año después, la evolución bursátil apunta en sentido contrario.
Es cierto que nadie podía anticipar el comportamiento de los mercados y que una opa exitosa habría cambiado las circunstancias, pero también cabe preguntarse si Josep Oliu y su equipo no estaban demasiado convencidos de que el Sabadell valía más de lo que los inversores estaban dispuestos a pagar por él.
Sobre el Autor

Cristina López
Cristina López estudió periodismo en la Universidad de Navarra y actualmente es editora de Gananzia.