El gran fracaso de las startups edtech: por qué Internet no consiguió sustituir al profesor
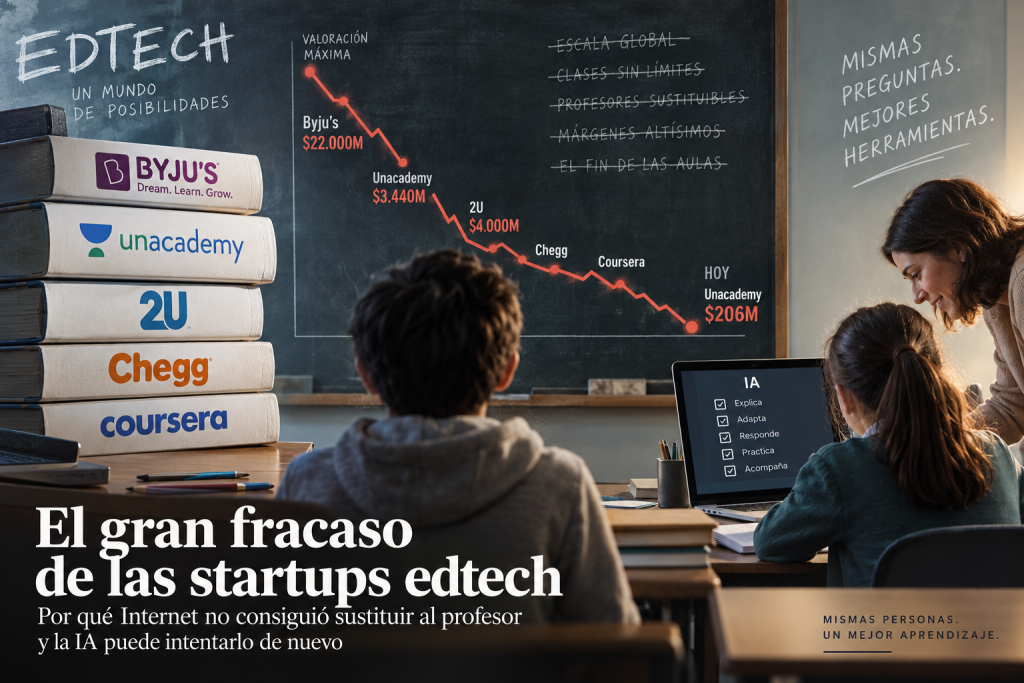
Unacademy llegó a estar valorada en 3.440 millones de dólares. Cinco años después, la plataforma india de educación online ha sido vendida a su competidora upGrad por 206 millones. La operación supone una destrucción de valor del 94% y constituye un buen epitafio para una generación de startups que prometió transformar la educación mediante Internet y que, en demasiados casos, ha terminado destruyendo miles de millones de euros de sus inversores.
Unacademy no es ni mucho menos el caso más espectacular. Ese honor corresponde probablemente a Byju’s, también india, que llegó a alcanzar una valoración de 22.000 millones de dólares y a convertirse en la startup edtech más valiosa del mundo. Después llegaron los problemas de liquidez, los impagos y la insolvencia. BlackRock terminó valorando en cero la participación que tenía en la compañía.
El fenómeno tampoco se limita a India. La estadounidense 2U, especializada en proporcionar titulaciones y cursos online para universidades, llegó a rondar los 4.000 millones de dólares de capitalización y terminó acogiéndose al Chapter 11 de la legislación concursal estadounidense. Chegg, otro de los grandes nombres de la educación digital, ha sufrido un desplome bursátil todavía más prolongado. Y Coursera, aunque continúa siendo una compañía relevante y cotizada, vale una fracción de lo que llegó a capitalizar tras su salida a bolsa.
Detrás de cada caso hay errores empresariales diferentes, pero la acumulación de cadáveres empieza a revelar algo más interesante: los inversores probablemente se equivocaron al pensar que la educación podía transformarse de la misma manera que el comercio, la música, la publicidad o los viajes.
La primera confusión se produjo durante la pandemia. Con colegios y universidades cerrados, millones de alumnos tuvieron que estudiar obligatoriamente delante de una pantalla. Las plataformas educativas dispararon usuarios e ingresos y los inversores interpretaron que estaban contemplando una aceleración de una tendencia estructural. En realidad, buena parte de aquello era una anomalía.
La inversión mundial en edtech alcanzó unos 16.700 millones de dólares en 2021. Cuatro años después había caído por debajo de los 3.000 millones. En India, donde la burbuja alcanzó proporciones especialmente grandes, la financiación pasó de unos 4.300 millones en 2021 a apenas 157 millones en 2025.
La segunda equivocación fue pensar que el profesor era fundamentalmente un transmisor de información. Si su trabajo consistía en explicar matemáticas, historia o inglés, Internet parecía una máquina perfecta para sustituirlo: un profesor excelente podía grabar una clase una sola vez y distribuirla entre un millón de alumnos con un coste marginal prácticamente nulo.
Pero un profesor hace muchas más cosas. Obliga a prestar atención, detecta cuándo alguien no entiende, responde preguntas, adapta explicaciones, genera hábitos, introduce disciplina y, sobre todo en los alumnos más jóvenes, consigue que estudien cuando preferirían estar haciendo cualquier otra cosa. La diferencia es importante porque destruye buena parte de la economía que parecía hacer irresistible a la edtech. El vídeo escala extraordinariamente bien; la atención humana, no.
Y apareció entonces otro problema: muchas de estas compañías tenían más de empresas de marketing que de tecnológicas. Crear una plataforma de vídeos, ejercicios y exámenes era relativamente sencillo. Conseguir que los alumnos pagaran por ella resultaba mucho más caro.
Unacademy y Byju’s gastaron enormes cantidades en publicidad, equipos comerciales, descuentos, patrocinios y profesores estrella. Mientras el capital riesgo financiaba las pérdidas, adquirir alumnos a cualquier precio podía presentarse como crecimiento. Cuando subieron los tipos de interés y desapareció el dinero barato, el coste de adquisición de esos clientes pasó a ser un problema.
Además, la educación online tenía menos barreras de entrada de las que parecía. Los contenidos podían copiarse, aparecieron profesores independientes en YouTube y otras plataformas y surgieron competidores capaces de ofrecer productos parecidos por precios inferiores. El propio fundador de Unacademy ha reconocido que rivales más baratos replicaron su planteamiento y que su empresa reaccionó tarde.
El desenlace resulta especialmente paradójico. Algunas de las compañías creadas para sustituir las academias físicas terminaron abriendo academias físicas. Byju’s pagó alrededor de 1.000 millones de dólares por Aakash, una enorme red india de centros presenciales de preparación de exámenes. Unacademy también apostó por centros físicos. Y upGrad, precisamente la compañía que ahora compra Unacademy, ha ido construyendo una creciente presencia offline.
Después de gastar miles de millones intentando demostrar que la educación podía abandonar las aulas, las edtech descubrieron que necesitaban aulas. Pero cuando empezaban a asumir esa realidad apareció un problema todavía mayor: la inteligencia artificial.
ChatGPT y otros modelos generativos pueden realizar precisamente algunas de las funciones que la primera generación de edtech nunca consiguió automatizar satisfactoriamente. No se limitan a reproducir una clase grabada. Pueden responder preguntas, cambiar una explicación si el alumno no la entiende, crear ejercicios específicos, corregir textos, mantener una conversación en otro idioma o adaptar el nivel de dificultad en tiempo real.
La amenaza ya empieza a ser visible. Chegg ha sufrido directamente la competencia de ChatGPT en uno de sus negocios fundamentales: ayudar a los estudiantes a resolver preguntas y ejercicios. Y 2U reconoció entre sus problemas el impacto que la rápida aparición de la IA estaba teniendo sobre la demanda de sus cursos intensivos de programación.
Eso no significa necesariamente que la IA vaya a conseguir finalmente sustituir al profesor. Puede suceder exactamente lo contrario. Quizá el error original de la edtech fuera plantear una batalla entre tecnología y enseñanza presencial cuando ambas son complementarias.
Un profesor equipado con un tutor de IA para cada alumno puede resultar mucho más eficaz que una plataforma intentando prescindir del profesor. La IA puede preparar ejercicios personalizados, detectar lagunas de conocimiento, resolver dudas rutinarias y permitir que el docente dedique más tiempo a aquello que sigue siendo difícil automatizar: motivar, supervisar, socializar y enseñar a pensar.
La historia de Unacademy resulta especialmente ilustrativa porque la compañía no ha desaparecido. Llega a la operación con upGrad con decenas de millones de dólares en caja y un negocio que había reducido considerablemente sus pérdidas. Lo que se ha hundido no es tanto la educación online como las expectativas que los inversores depositaron en ella.
Durante unos años, Silicon Valley y el capital riesgo mundial creyeron haber encontrado otro mercado gigantesco que Internet convertiría en una plataforma global dominada por unas pocas empresas. El comercio produjo Amazon; la música, Spotify; el alojamiento turístico, Airbnb; y el transporte urbano, Uber. Parecía lógico pensar que la educación produciría gigantes equivalentes.
Byju’s, Unacademy y 2U sugieren que la comparación era equivocada. La educación no resultó ser un SaaS. Necesita edificios, profesores, relaciones humanas, disciplina y, en muchos casos, proximidad. Internet no ha acabado con nada de eso.
La ironía es que la revolución tecnológica de la educación puede terminar llegando de todas formas. Pero probablemente no mediante enormes plataformas que sustituyan colegios y profesores, sino mediante una inteligencia artificial silenciosamente integrada en las mismas aulas que aquellas startups pretendían hacer innecesarias.
Sobre el Autor

Xabier Gepetia
Xabier Gepetia es ingeniero industrial y redacta periódicamente reportajes de profundidad sobre cuestiones tecnológicas de interés en la empresa vasca.