La paradoja de Kutxabank: presume de rentabilidades del 13,2% con una cartera que evita sus propios fondos
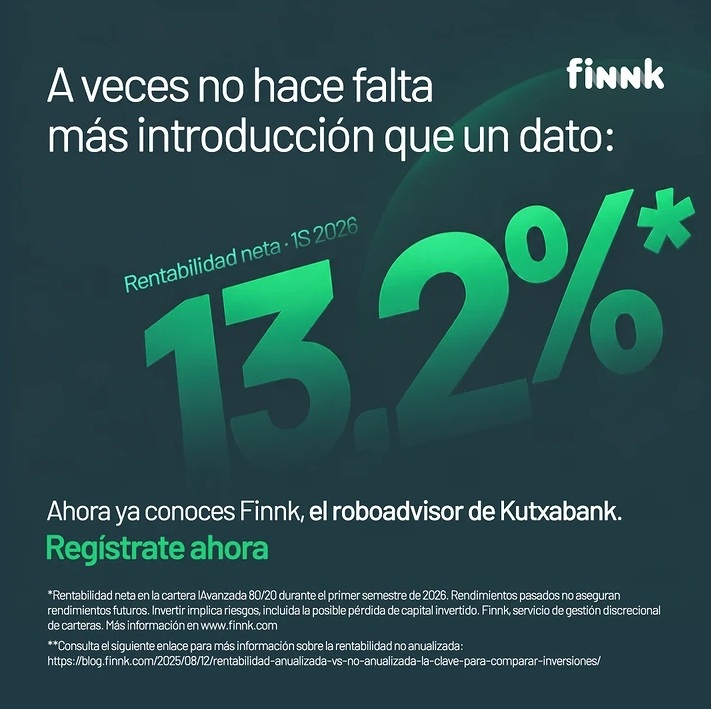
Kutxabank está promocionando en redes sociales una rentabilidad del 13,2% obtenida durante el primer semestre de 2026 por IAvanzada 80/20, una de las carteras de Finnk, su servicio de inversión digital. El dato corresponde a rentabilidad pasada, como aclara la letra pequeña del anuncio. Pero detrás del reclamo aparece una paradoja: para construir la cartera con la que presume de resultados, Kutxabank apenas utiliza su extensa gama tradicional de fondos y recurre fundamentalmente a productos baratos de Vanguard, Fidelity, BlackRock y Amundi.
IAvanzada 80/20 mantiene aproximadamente el 80% del patrimonio expuesto a renta variable y el 20% restante a renta fija, por lo que está dirigida a inversores dispuestos a asumir un riesgo elevado. Finnk asegura que obtuvo una rentabilidad neta del 13,2% entre enero y junio y que acumula un 31% desde su lanzamiento en mayo de 2024.
La composición de la cartera ayuda a entender tanto el resultado como la peculiar política de inversión de Finnk. Los datos disponibles a junio recogidos por Finect situaban como tres principales posiciones Finnk Renta Variable Selección, con un 20%; Vanguard Global Small Cap Index, con otro 20%; y Fidelity S&P 500 Index, con un 18%. Sólo Vanguard y Fidelity representaban, por tanto, el 38% de todo el dinero.
No son casos aislados. La composición publicada de IAvanzada incluye también fondos de BlackRock, a través de iShares, Amundi y otros productos de Vanguard y Fidelity. Entre ellos aparecen Vanguard Global Stock Index, iShares UK Index, iShares Emerging Markets Government Bond Index, iShares Euro Aggregate Bond Index, Amundi Index MSCI Emerging Markets y Fidelity MSCI Europe Index. Los pesos cambian conforme Finnk modifica la cartera, por lo que una composición posterior no debe confundirse con la fotografía exacta del 30 de junio.
Lo llamativo es lo que no aparece en esa selección: los fondos tradicionales de renta variable de Kutxabank. La gestora del grupo dispone de una gama suficientemente amplia como para cubrir prácticamente las mismas exposiciones: Kutxabank Bolsa EEUU, Kutxabank Bolsa Eurozona, Kutxabank Bolsa Emergentes, Kutxabank Bolsa Internacional, Kutxabank Bolsa Japón, Kutxabank Bolsa Nueva Economía o Kutxabank Bolsa Small & Mid Caps, entre otros. Todos ellos forman parte de la oferta registrada de Kutxabank Gestión.
Sin embargo, para su cartera digital Finnk ha seleccionado Fidelity S&P 500 Index pese a disponer el grupo de Kutxabank Bolsa EEUU; Vanguard Global Small Cap pese a gestionar Kutxabank Bolsa Small & Mid Caps; Fidelity para la exposición europea pese a contar con Kutxabank Bolsa Eurozona; y Amundi para emergentes pese a tener Kutxabank Bolsa Emergentes.
Los fondos que Finnk elige frente a los que tiene Kutxabank:
| Exposición | Fondo elegido por Finnk (comisión anual) | Alternativa propia de Kutxabank (comisión anual de gestión) |
|---|---|---|
| EE UU | Fidelity S&P 500 Index (≈0,06%) | Kutxabank Bolsa EEUU (1,90%) |
| Small caps | Vanguard Global Small-Cap Index (0,29%) | Kutxabank Bolsa Small & Mid Caps (1,35%) |
| Europa | Fidelity MSCI Europe Index (≈0,10%) | Kutxabank Bolsa Eurozona (1,90%) |
| Emergentes | Amundi Index MSCI Emerging Markets (≈0,20%) | Kutxabank Bolsa Emergentes (1,90%) |
| Bolsa global | Vanguard Global Stock Index (≈0,18%) | Kutxabank Bolsa Internacional (1,90%) |
| Reino Unido | iShares UK Index (0,07%-0,18%, según clase) | Sin equivalente específico |
| Bonos euro | iShares Euro Aggregate Bond Index (≈0,10%) | Amplia gama propia de renta fija |
| Bonos emergentes | iShares Emerging Markets Government Bond Index (0,23%-0,25%) | Sin equivalente exacto |
Nota: en los fondos externos se muestra el coste/gasto anual de la clase correspondiente; en los fondos propios de Kutxabank, la comisión anual de gestión de la clase Estándar. Los fondos de Kutxabank indicados soportan además un 0,10% de comisión de depositaría. Por tanto, las cifras no son conceptos contables perfectamente idénticos, aunque permiten apreciar la importante diferencia de costes entre ambas opciones.
Es el propio grupo Kutxabank el que, a la hora de construir su escaparate digital, ha preferido utilizar productos de gestoras competidoras en lugar de buena parte de los que fabrica su propia gestora. La gran excepción parece inicialmente Finnk Renta Variable Selección, que supone alrededor del 20% de IAvanzada y está gestionado por Kutxabank Gestión. Pero también en este caso hay truco: no se trata de uno de los fondos que Kutxabank comercializa tradicionalmente entre sus clientes, sino de un vehículo creado específicamente para Finnk.
Y su función resulta especialmente significativa. Kutxabank creó Finnk Renta Variable Selección precisamente para poder introducir ETF norteamericanos en las carteras IAvanzada. La plataforma explica que este fondo permite incorporar esos productos cotizados manteniendo la operativa fiscal de los fondos de inversión, especialmente la posibilidad de realizar traspasos sin tributar inmediatamente por las plusvalías.
La documentación registrada en la CNMV confirma que se trata de un fondo de fondos que invierte más del 50% de su patrimonio en otras instituciones de inversión colectiva y mayoritariamente en ETF, pertenecientes o no al grupo Kutxabank. Por tanto, incluso una parte sustancial del 20% de la cartera que aparece formalmente bajo la marca Finnk termina invertida a su vez en otros productos financieros.
Con los datos exactos disponibles a junio puede establecerse al menos un suelo: el 38% estaba directamente en Vanguard y Fidelity y Finnk Renta Variable Selección representaba otro 20%. Si este último mantuviera únicamente el mínimo del 50% establecido para la inversión en otras IIC, al menos otro 10% de IAvanzada estaría invertido indirectamente en esos productos. Es decir, como mínimo cerca del 48% de la cartera estaría fuera de la gama tradicional de fondos de Kutxabank, y el porcentaje real es previsiblemente bastante mayor porque este cálculo ni siquiera incluye el resto de fondos externos de IAvanzada.
Una composición completa publicada posteriormente permite hacerse una idea de la magnitud. Aproximadamente 75 puntos de la cartera figuraban directamente invertidos en fondos de Vanguard, BlackRock, Fidelity y Amundi y sólo 23 bajo las marcas Finnk o Kutxabank. De estos últimos, alrededor de 20 correspondían precisamente a Finnk Renta Variable Selección, el vehículo creado para canalizar inversión hacia ETF. Esta fotografía no corresponde exactamente al 30 de junio, porque Finnk había cambiado ya algunos pesos, pero confirma el modelo utilizado por la cartera.
La explicación económica está en buena medida en los costes. Los fondos utilizados por IAvanzada soportan, según los datos recopilados por Finect, un coste medio de alrededor del 0,22% anual. A ello se suma el 0,45% que cobra Finnk por el servicio de gestión de la cartera, lo que sitúa el coste indicado aproximadamente en el 0,67% anual.
Es una estructura muy distinta a la de numerosos fondos tradicionales de Kutxabank. En ellos las comisiones de gestión pueden superar ampliamente el 1% anual y acercarse al 2% en determinados productos y clases. El coste concreto depende del fondo y de la clase que tenga contratada cada cliente.
La comparación entre clases permite observar directamente sus consecuencias. Kutxabank Bolsa, por ejemplo, obtuvo durante el primer semestre de 2026 una rentabilidad del 9,61% en su clase Estándar y del 10,22% en la clase Cartera. Ambas clases participan en el mismo fondo, pero los gastos soportados durante esos seis meses fueron aproximadamente del 1% y del 0,43%, respectivamente.
La comparación requiere una cautela: los clientes de la clase Cartera pagan además a Kutxabank por el servicio que decide cómo distribuir su dinero entre los diferentes fondos. Por eso no puede concluirse simplemente que Cartera sea más barata que contratar un fondo directamente. Pero sí demuestra hasta qué punto los costes del producto pueden modificar la rentabilidad que termina recibiendo cada cliente.
La estrategia de Finnk plantea así una cuestión especialmente interesante para Kutxabank. Si para construir una cartera competitiva en el mercado digital el grupo utiliza fondos indexados baratos de Vanguard, Fidelity, BlackRock y Amundi, ¿qué aporta al cliente la utilización de determinados fondos propios considerablemente más caros que ofrecen exposiciones similares?
El 13,2% tampoco debe interpretarse como prueba de que la inteligencia artificial de Finnk haya conseguido una rentabilidad extraordinaria. Una referencia especialmente útil es Indexa Capital. Su cartera número 8 tiene también aproximadamente un 80% de exposición a renta variable y obtuvo un 12,2% durante el primer semestre de 2026, apenas un punto menos que IAvanzada. La cartera más arriesgada de Indexa llegó al 15,2%.
El comportamiento de los mercados explica buena parte de estas cifras. Durante el semestre hubo segmentos bursátiles con revalorizaciones especialmente elevadas y Finnk tenía, entre otras posiciones, un 20% en pequeñas compañías globales a través de Vanguard. La rentabilidad de una cartera con un 80% en bolsa no puede compararse directamente con la de un fondo moderado o de renta fija.
Por tanto, el 13,2% que Kutxabank coloca ahora en grandes caracteres en la publicidad de Finnk fue un buen resultado, pero no excepcional para el riesgo asumido y el comportamiento de los mercados. Indexa consiguió un resultado muy próximo mediante una estrategia también ampliamente indexada.
La peculiaridad de Finnk está en otro sitio. La inteligencia artificial que la plataforma presenta como elemento diferencial tampoco selecciona directamente las acciones que acabarán subiendo. Finnk explica que trabaja sobre un universo previamente determinado de más de 40 activos, realiza estimaciones y propone su distribución, mientras las decisiones son supervisadas por gestores humanos.
El resultado final se parece, en buena medida, a una cartera de fondos indexados internacionales baratos sobre la que Kutxabank aplica una gestión dinámica de la asignación de activos. Y ahí reside la paradoja que deja al descubierto su publicidad. Para ofrecer a sus nuevos clientes digitales una cartera competitiva en costes y presumir de un 13,2% de rentabilidad, Kutxabank ha aplicado una receta muy distinta de la que durante años ha utilizado con muchos de sus clientes tradicionales: menos fondos Kutxabank y más Vanguard, Fidelity, BlackRock, Amundi y ETF.
Rentabilidad en el primer semestre de 2026:
| Producto / referencia | Renta variable aprox. | Rentabilidad neta 1S 2026 |
|---|---|---|
| Finnk IAvanzada 80/20 | 80% | 13,2% |
| Indexa Capital, cartera 8 | 80% | 12,2% |
| Media fondos españoles comparables (Inverco) | Renta variable internacional* | 13,8% |
| Indexa Capital, cartera 10 | Máxima exposición a bolsa | 15,2% |
* Indexa utiliza desde septiembre de 2025 la categoría de renta variable internacional de Inverco como benchmark para su cartera 8 después de elevar su exposición bursátil del 72% al 80%. No es, por tanto, una cartera 80/20 idéntica, sino la categoría de fondos españoles que Indexa considera más adecuada como referencia. El dato de Inverco es neto de los gastos y comisiones soportados por los propios fondos; Indexa señala que su rentabilidad también está calculada neta de gestión de cartera y custodia.
Sobre el Autor

José A. del Moral
Socio director de Alianzo, fundador de Startup 2.0 y business angel. Fue socio fundador de Ya.com. Ha coescrito dos libros sobre la Web 2.0. El Mundo lo incluye todos los años desde 2011 en la lista de los 25 españoles más influyentes en Internet.