La banca entra en la era de la inteligencia artificial: oportunidades, amenazas y un nuevo reparto del poder
Durante décadas, la banca ha vivido protegida por una ventaja difícil de replicar: la relación directa con el cliente. Los usuarios cobraban su nómina en un banco, contrataban allí su hipoteca, recibían recomendaciones financieras desde su aplicación móvil y apenas se planteaban cambiar de entidad. La inteligencia artificial amenaza ahora con romper ese equilibrio histórico.
Los grandes bancos llevan años automatizando procesos internos, detectando fraudes mediante algoritmos o utilizando modelos predictivos para evaluar riesgos. Pero la nueva generación de IA generativa y, sobre todo, los llamados agentes inteligentes, pueden provocar algo mucho más profundo: que la interfaz principal entre el cliente y el dinero deje de ser el banco y pase a ser una IA.
Eso es precisamente lo que plantea un reciente informe de McKinsey & Company sobre el futuro de la banca minorista. Según la consultora, en un horizonte de tres a cinco años muchos consumidores podrían utilizar asistentes de IA capaces de gestionar automáticamente sus finanzas: mover dinero entre cuentas, renegociar seguros, optimizar hipotecas, buscar mejores depósitos o incluso decidir inversiones en tiempo real.
El cambio parece pequeño, pero en realidad supone un terremoto estratégico. Si el cliente deja de entrar en la app bancaria y delega las decisiones en un agente de IA, el banco pierde visibilidad, marca y capacidad de influencia. Pasa a convertirse en un mero proveedor de productos financieros en segundo plano. Quizás Kico Pascual no va mal encaminado:
De la banca-app a la banca invisible. Hasta ahora, buena parte de la competencia bancaria se centraba en atraer usuarios a la propia aplicación móvil. Los bancos invertían millones en diseño, experiencia de usuario y funcionalidades. Pero en un entorno dominado por agentes inteligentes, el cliente podría dejar de interactuar directamente con esas aplicaciones.
La lógica es sencilla: si una IA puede analizar automáticamente miles de productos financieros y elegir el más conveniente para cada usuario, ¿para qué entrar manualmente en cinco bancos distintos? Este fenómeno recuerda a lo ocurrido en otros sectores digitales. Google redujo el peso de las marcas tradicionales al convertirse en la puerta de entrada a internet.
Amazon hizo algo parecido con el comercio electrónico. Ahora la IA amenaza con convertirse en la nueva capa intermedia de la economía. En banca, eso implica una posible pérdida de poder para las entidades tradicionales.
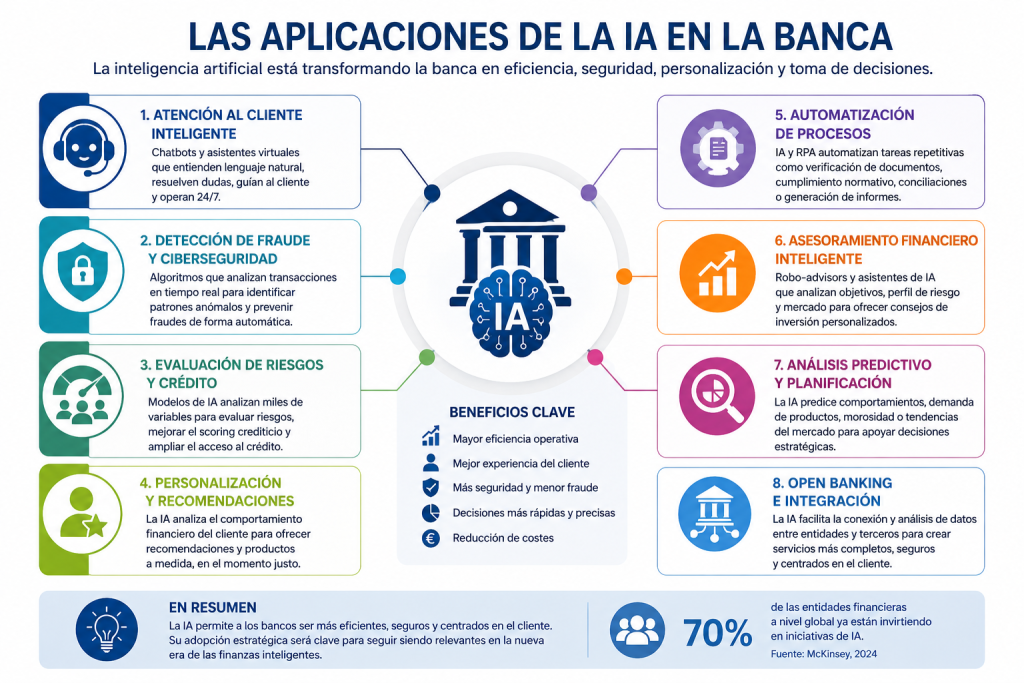
Las aplicaciones reales de la IA en banca. Aunque el debate sobre los agentes autónomos es el más llamativo, la IA ya está transformando casi todas las áreas del negocio financiero.
- Atención al cliente automatizada. Los chatbots bancarios llevan años existiendo, pero la IA generativa los está convirtiendo en asistentes mucho más sofisticados. Ya no responden únicamente preguntas simples; pueden interpretar lenguaje natural, resumir contratos, explicar inversiones complejas o ayudar a rellenar documentación financiera. Además, cada interacción sirve para entrenar modelos capaces de personalizar todavía más las recomendaciones.
- Detección de fraude y ciberseguridad. La banca maneja enormes volúmenes de transacciones, lo que convierte la detección de anomalías en un terreno ideal para la IA. Los sistemas actuales son capaces de identificar comportamientos sospechosos en tiempo real y bloquear operaciones antes de que se produzca el fraude. Paradójicamente, la IA también multiplica las amenazas. Los ataques mediante deepfakes, suplantaciones de voz o phishing automatizado son cada vez más sofisticados.
- Evaluación de riesgos y concesión de crédito. La IA permite analizar muchísimas más variables que los modelos tradicionales de scoring financiero. No solo ingresos o historial crediticio, sino patrones de gasto, comportamiento digital o estabilidad laboral inferida. Esto puede ampliar el acceso al crédito para determinados perfiles, aunque también abre debates regulatorios importantes sobre sesgos y discriminación algorítmica.
- Automatización operativa. Muchos bancos están utilizando IA para automatizar tareas administrativas repetitivas: revisión documental, cumplimiento normativo, generación de informes o análisis legales. Las consecuencias laborales empiezan a ser visibles. Grandes entidades como JPMorgan Chase, Citigroup o Goldman Sachs ya reconocen públicamente que la IA reducirá parte del trabajo administrativo y operativo.
La gran oportunidad: hiperpersonalización financiera. Uno de los mayores cambios será la capacidad de ofrecer servicios financieros radicalmente personalizados. Hasta ahora, los bancos segmentaban clientes en categorías amplias: jóvenes, familias, empresas o jubilados. La IA permite un nivel de granularidad muchísimo mayor.
Un asistente financiero inteligente podría detectar automáticamente que un usuario gasta demasiado en determinados servicios, recomendar cambios fiscales, renegociar suministros o ajustar inversiones según acontecimientos vitales concretos. La frontera entre banca, asesor financiero y asistente personal empieza a difuminarse.
Cuando ChatGPT quiere convertirse en tu banco. Hasta hace poco, todo esto parecía ciencia ficción. Sin embargo, OpenAI acaba de dar un paso que muestra claramente hacia dónde se dirige el sector financiero. La compañía ha lanzado una nueva funcionalidad de finanzas personales para ChatGPT que permite conectar cuentas bancarias, tarjetas, inversiones y otros activos financieros mediante la plataforma Plaid.
Una vez vinculadas las cuentas, el usuario puede consultar desde una única interfaz sus gastos, suscripciones, inversiones, deudas y próximos pagos. ChatGPT es capaz de analizar esa información y responder preguntas sobre presupuestos, ahorro o planificación financiera.
Aunque la herramienta no puede realizar transferencias ni operar directamente sobre las cuentas, sí tiene acceso a saldos, movimientos, inversiones y pasivos financieros del usuario. OpenAI insiste en que el sistema no sustituye al asesoramiento financiero profesional, pero la dirección estratégica es evidente.
La importancia de este movimiento va mucho más allá de una nueva funcionalidad de ChatGPT. Por primera vez, una gran empresa tecnológica está intentando convertirse en la capa de inteligencia que se sitúa por encima de los bancos. Hasta ahora, el cliente acudía a la aplicación de su entidad financiera para consultar su dinero. En el futuro podría ocurrir exactamente lo contrario: el usuario hablará con ChatGPT y será la inteligencia artificial quien consulte simultáneamente todas sus cuentas bancarias, inversiones, tarjetas e hipotecas para ofrecer recomendaciones personalizadas.
Si este modelo se impone, los bancos corren el riesgo de convertirse en simples proveedores de infraestructura financiera. Seguirán custodioando depósitos, concediendo préstamos o procesando pagos, pero la relación con el cliente quedará en manos de plataformas de inteligencia artificial.
La pregunta estratégica para el sector financiero deja entonces de ser cómo utilizar la IA para reducir costes. La verdadera cuestión es quién controlará la conversación con el cliente. Porque quien controle esa conversación controlará también la distribución de los productos financieros. Y esa batalla ya ha comenzado.
La IA no reducirá los beneficios de los bancos: los trasladará a otros. Existe una tendencia a pensar que la inteligencia artificial será simplemente una herramienta para abaratar costes. Sin embargo, McKinsey sostiene que el verdadero impacto será mucho más profundo. La IA provocará una redistribución de beneficios dentro del sector financiero, alterando las relaciones con los clientes y acelerando la competencia.
La clave está en que los bancos que adopten la IA con rapidez podrán mejorar su productividad y ganar cuota de mercado, mientras que los más lentos corren el riesgo de convertirse en simples proveedores de infraestructura financiera. Según McKinsey, la brecha entre ganadores y perdedores podría ampliarse de forma significativa durante los próximos años.
Esta tesis encaja perfectamente con la aparición de herramientas como ChatGPT para finanzas personales. Si un asistente inteligente es capaz de analizar todas nuestras cuentas, inversiones, hipotecas y gastos desde una única interfaz, la fidelidad al banco deja de tener sentido. El cliente ya no elegirá una entidad financiera; elegirá una inteligencia artificial. Y esa inteligencia artificial seleccionará automáticamente los productos más convenientes.
El gran cambio: del cliente segmentado al «segmento de uno». Otra idea especialmente interesante de McKinsey es que la IA permitirá pasar de la segmentación tradicional a la hiperpersonalización extrema. Durante décadas, los bancos han agrupado a sus clientes en categorías más o menos amplias: jóvenes, familias, autónomos, jubilados o empresas. La IA permite que cada usuario se convierta en un segmento individual.
Eso significa que una entidad podrá ofrecer productos, precios, recomendaciones e incluso comunicaciones diferentes para cada cliente en función de su comportamiento financiero, sus objetivos y sus hábitos de consumo. El resultado es paradójico. La banca del futuro será simultáneamente más tecnológica y más personalizada.
El problema de la banca europea. Aquí aparece un riesgo adicional para Europa. Los grandes modelos de inteligencia artificial pertenecen mayoritariamente a empresas estadounidenses. Si la relación con el cliente acaba desplazándose desde los bancos hacia plataformas de IA, una parte importante del valor añadido podría escapar del sistema financiero europeo para concentrarse en compañías tecnológicas extranjeras.
Dicho de otra forma: durante años los bancos pensaron que competían contra otros bancos. Después descubrieron que también competían contra las fintech. Ahora empiezan a darse cuenta de que sus verdaderos rivales pueden ser empresas tecnológicas capaces de convertirse en la puerta de entrada a todas las decisiones financieras de los ciudadanos.
El problema: la banca puede convertirse en una commodity. Aquí aparece el gran riesgo estratégico para las entidades financieras. La IA podría reducir los beneficios globales de la banca si los bancos no consiguen mantener la relación directa con el cliente. El motivo es que los agentes inteligentes tenderán a comparar continuamente productos financieros buscando la mejor rentabilidad o las menores comisiones.
Eso reduce el poder comercial de las entidades y aumenta la presión sobre márgenes. En otras palabras: la fidelidad bancaria podría desaparecer. Durante décadas, cambiar de banco implicaba papeleo, fricción y costes psicológicos. Un agente de IA puede hacerlo automáticamente en segundos.
¿Qué bancos tienen más opciones de sobrevivir? Probablemente no ganarán necesariamente los bancos más grandes, sino los que mejor integren la IA en su estrategia. McKinsey plantea tres escenarios posibles para las entidades: esperar y ver qué ocurre, resignarse a ser simples proveedores financieros o competir agresivamente por mantener la relación con el cliente.
Los bancos con más posibilidades parecen ser aquellos capaces de combinar varias ventajas: confianza de marca, acceso masivo a datos financieros, capacidad tecnológica, integración rápida de IA, productos financieros competitivos y cumplimiento regulatorio sólido. No es casualidad que las grandes entidades estén invirtiendo miles de millones en inteligencia artificial.
¿Y qué ocurrirá en Europa? Europa parte con una doble dificultad. Por un lado, el sector financiero europeo está mucho más fragmentado que el estadounidense. Por otro, la mayoría de modelos avanzados de IA pertenecen a empresas estadounidenses o chinas. Eso puede convertir a la banca europea en especialmente vulnerable frente a plataformas tecnológicas externas.
Si los asistentes financieros inteligentes terminan controlados por compañías como OpenAI, Google o Apple, buena parte del valor añadido de la relación bancaria podría desplazarse fuera del sistema financiero tradicional. Y ahí aparece la gran pregunta de fondo: en el futuro, ¿será más importante tener licencia bancaria… o controlar la interfaz de inteligencia artificial desde la que el cliente toma decisiones?
La gran pregunta ya no es si la IA sustituirá a empleados bancarios. La pregunta es mucho más incómoda: ¿seguirá existiendo la banca tal y como la conocemos cuando los clientes empiecen a confiar más en ChatGPT que en el director de su sucursal?
Sobre el Autor

Xabier Gepetia
Xabier Gepetia es ingeniero industrial y redacta periódicamente reportajes de profundidad sobre cuestiones tecnológicas de interés en la empresa vasca.