Bizkaia transfiere casi 1.300 millones al año a Gipuzkoa y Álava por la recaudación de grandes empresas como Iberdrola, Petronor y Esergui
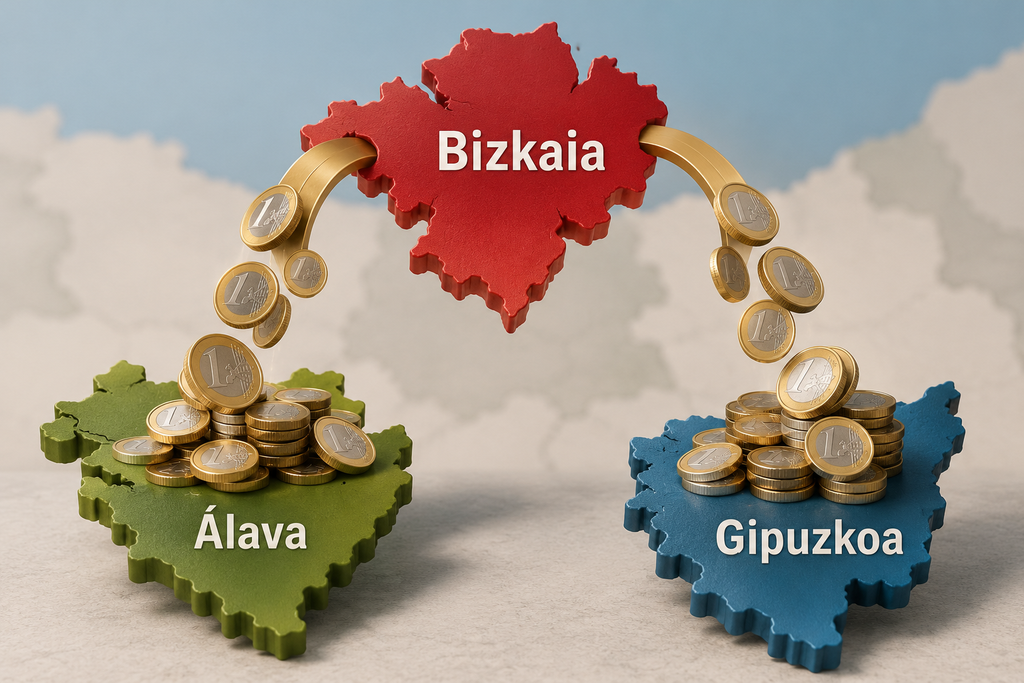
La concentración de grandes compañías energéticas en Bizkaia genera importantes ingresos tributarios que posteriormente se redistribuyen entre los tres territorios históricos. En 2025, la Hacienda vizcaína transfirió 1.224,9 millones de euros a Gipuzkoa y Álava mediante los ajustes fiscales del IVA y los impuestos especiales. A esta cantidad se suman otros 61 millones correspondientes a su participación directa e indirecta en el Fondo General de Ajuste. En conjunto, unos 1.286 millones de euros canalizados desde Bizkaia mediante dos mecanismos diferentes del sistema de financiación vasco.
Según los datos publicados por la Diputación de Bizkaia, de los 1.224,9 millones de ajustes tributarios, 1.022,1 millones fueron a Gipuzkoa y 202,8 millones a Álava. Estas cantidades representan saldos netos, por lo que ya tienen en cuenta los ajustes de signo contrario, y están descontadas de los 10.442 millones que la Hacienda vizcaína presentó como recaudación de 2025.
Cuadro 1. Reparto de los ajustes tributarios de Bizkaia en 2025
| Destino | Millones de euros | Porcentaje |
|---|---|---|
| Gipuzkoa | 1.022,1 | 83,4% |
| Álava | 202,8 | 16,6% |
| Total | 1.224,9 | 100% |
Fuente: Diputación de Bizkaia. Cierre de recaudación de 2025.
La explicación de estas transferencias está relacionada con las peculiaridades del Concierto Económico. Determinadas actividades permiten ingresar impuestos en el territorio donde están domiciliadas fiscalmente las empresas o situadas sus instalaciones, aunque los productos y servicios se comercialicen después en el resto de España. Es lo que ocurre con parte de las actividades de compañías como Iberdrola, Petronor y Esergui, cuya contribución individual a los ajustes no puede conocerse por el secreto tributario.
El caso de Esergui resulta especialmente ilustrativo. Aunque la empresa tiene su domicilio corporativo en Donostia, dispone de instalaciones de almacenamiento de carburantes en Punta Ceballos, dentro del Superpuerto de Bilbao, en Zierbena. Desde estos depósitos recibe gasolinas, gasóleos y biocarburantes que posteriormente distribuye por el mercado español.
La importancia fiscal de estas instalaciones deriva de la Ley 38/1992 de Impuestos Especiales. Su artículo 7 establece, como regla general, que el impuesto sobre hidrocarburos se devenga cuando el combustible sale de una fábrica o depósito fiscal, salvo que continúe en régimen suspensivo. El artículo 33 del Concierto Económico atribuye la recaudación a la hacienda correspondiente al lugar donde se produce ese devengo.
Esto significa que un carburante que sale de los depósitos fiscales de Esergui en Zierbena puede generar recaudación para Bizkaia aunque posteriormente se consuma en Madrid, Andalucía o cualquier otra comunidad autónoma. Un mecanismo semejante resulta aplicable a determinadas salidas de los productos fabricados por Petronor en su refinería de Muskiz.
La situación de Iberdrola es diferente, porque intervienen el IVA y las reglas especiales de atribución territorial de las operaciones eléctricas. El grupo tiene su sede social en Bilbao y desarrolla actividades de distribución y comercialización de electricidad en buena parte de España, aunque la tributación debe examinarse por sociedades y actividades.
El Concierto Económico establece unas reglas de localización que no siempre coinciden con el lugar donde se consume el producto o servicio. En particular, los servicios de transporte reciben un tratamiento vinculado al domicilio fiscal de la empresa que ha resultado especialmente relevante para las distribuidoras eléctricas.
Esta interpretación provocó un enfrentamiento entre Bizkaia y Navarra que terminó en el Tribunal Supremo. En una sentencia de 26 de mayo de 2015, el alto tribunal dio la razón a la Hacienda vizcaína y confirmó que los servicios de transporte y distribución eléctrica tienen la consideración de servicios de transporte a efectos de las reglas de localización tributaria.
La Diputación de Bizkaia celebró públicamente aquella decisión, destacando la importancia económica de las distribuidoras eléctricas para la recaudación vizcaína y, en consecuencia, para el conjunto de Euskadi. La sentencia afectaba a los servicios de distribución eléctrica, no a la totalidad de las ventas de electricidad de las comercializadoras.
De esta manera, tanto las peculiaridades legales como su interpretación han favorecido la concentración de determinados ingresos fiscales en Bizkaia, aunque las redes y los suministros correspondientes se extiendan mucho más allá del territorio. En 2025, el ajuste interno del IVA supuso para Bizkaia un pago neto de 716,1 millones de euros, un 26,7% más que el año anterior. Los impuestos especiales constituyen el otro gran componente, especialmente por la presencia de Petronor y de depósitos fiscales en el Puerto de Bilbao.
Cuadro 2. De dónde salen los 1.225 millones de ajustes fiscales de Bizkaia
| Concepto | Millones de euros |
|---|---|
| IVA | 716,1 |
| Impuestos especiales | 460,3 |
| Otros ajustes y diferencias de conciliación | 48,5 |
| Total de ajustes internos | 1.224,9 |
Datos de 2025. Fuente: Diputación de Bizkaia. La última fila de conceptos es una diferencia calculada para conciliar las magnitudes publicadas, no una categoría tributaria individual identificada.
Los ingresos por hidrocarburos tienen una relevancia especial dentro de los impuestos indirectos por la concentración de instalaciones petrolíferas en Bizkaia. Sin embargo, no se ha publicado un desglose por empresas que permita precisar cuánto corresponde a Petronor o Esergui.
Estos movimientos se producen en un sistema que contempla también ajustes entre las haciendas forales y el Estado. Por tanto, no puede afirmarse que Euskadi conserve automáticamente todos los impuestos asociados a ventas nacionales. El Concierto Económico dispone de mecanismos para ajustar la recaudación entre ambas administraciones.
Una segunda redistribución se produce dentro de Euskadi. El artículo 16 de la Ley 4/2021 de Aportaciones regula el reparto de determinados impuestos indirectos entre las diputaciones conforme a sus coeficientes horizontales. Su finalidad es que el reparto de la recaudación no dependa exclusivamente del lugar donde se ha ingresado inicialmente el impuesto. No se trata de transferencias excepcionales, sino de un mecanismo que funciona todos los años y mueve cantidades muy elevadas.
Cuadro 3. Cuatro años de ajustes tributarios pagados por Bizkaia
| Año | Millones de euros |
|---|---|
| 2022 | 1.692,0 |
| 2023 | 1.351,6 |
| 2024 | 1.076,6 |
| 2025 | 1.224,9 |
| Total 2022-2025 | 5.345,1 |
Fuente: cierres anuales de recaudación de la Diputación de Bizkaia. Importes netos de los ajustes internos.
En apenas cuatro años, la Hacienda vizcaína ha redistribuido 5.345 millones de euros mediante este mecanismo. Las cantidades fluctúan dependiendo del comportamiento de los distintos impuestos y de los coeficientes de reparto, pero Bizkaia mantiene un saldo pagador muy significativo.
A estas transferencias se suma otro mecanismo diferente: el Fondo General de Ajuste, creado para compensar a los territorios cuya participación relativa en la recaudación queda por debajo de determinados mínimos establecidos en relación con sus coeficientes de aportación al Gobierno Vasco. En 2025, el fondo distribuyó 121,2 millones de euros. Álava recibió 75,5 millones y Gipuzkoa otros 45,7 millones. Bizkaia no obtuvo ninguna compensación, aunque participó en su financiación.
Este fondo se financia en un 70,81% con recursos del Gobierno Vasco y en un 29,19% con aportaciones directas de las diputaciones. Como estas últimas financian a su vez el presupuesto autonómico, es posible estimar cuánto corresponde económicamente a cada territorio, incluyendo su aportación indirecta.
Cuadro 4. Quién paga y quién recibe del Fondo General de Ajuste en 2025
| Territorio | Financiación atribuible | Recibe | Saldo neto |
|---|---|---|---|
| Bizkaia | 61,0 M€ | 0 M€ | −61,0 M€ |
| Gipuzkoa | 40,7 M€ | 45,7 M€ | +5,0 M€ |
| Álava | 19,4 M€ | 75,5 M€ | +56,1 M€ |
| Total | 121,2 M€ | 121,2 M€ | 0 M€ |
Fuente: liquidación del Consejo Vasco de Finanzas Públicas. Financiación atribuible y saldos netos calculados aplicando los coeficientes horizontales de 2025 a la aportación del Gobierno Vasco y sumando las aportaciones directas de cada diputación. Cifras redondeadas.
Este segundo mecanismo muestra una diferencia importante respecto a los ajustes tributarios. Mientras estos últimos redistribuyen ingresos conforme a reglas de atribución, el Fondo General de Ajuste compensa desequilibrios entre el peso económico de los territorios y su participación en la recaudación fiscal. En 2025, la principal beneficiaria neta fue Álava, con unos 56 millones de euros. Gipuzkoa recibió una compensación neta mucho menor, cercana a los 5 millones. Bizkaia, en cambio, financió aproximadamente 61 millones sin recibir ninguna cantidad.
Además, el mecanismo tiene carácter recurrente. Álava ha recibido compensaciones en todos los ejercicios examinados entre 2019 y 2025, mientras que Gipuzkoa fue beneficiaria en cinco de esos siete años. Bizkaia no recibió recursos del fondo en ninguno de ellos.
De esta manera, Bizkaia registró en 2025 ajustes tributarios netos por 1.224,9 millones y financió otros 61 millones atribuibles al Fondo General de Ajuste, lo que suma aproximadamente 1.286 millones de euros. Aunque ambos mecanismos tienen naturaleza diferente y esta suma no constituye una balanza fiscal completa, permiten dimensionar los flujos de recursos que genera el reparto fiscal vasco.
El resultado pone de manifiesto una paradoja del sistema. La presencia en Bizkaia de grandes empresas como Iberdrola y Petronor, así como de instalaciones fiscales como los depósitos de Esergui, favorece la concentración inicial de impuestos vinculados a actividades que se extienden por toda España. Pero una parte considerable de esa recaudación termina asignándose a Gipuzkoa y Álava, mediante unos mecanismos de reparto que funcionan de manera recurrente.
Hay que tener en cuenta, además, que el sistema de financiación vasco también contempla ajustes tributarios con el Estado. Estos mecanismos pretenden corregir las diferencias entre el lugar donde se ingresan inicialmente el IVA y los impuestos especiales y el territorio al que se atribuye su consumo. Son independientes del cupo, que Euskadi paga anualmente para contribuir a financiar las competencias estatales que no ha asumido.
Por tanto, aunque la presencia de grandes empresas como Iberdrola, Petronor y Esergui favorece la recaudación inicial de determinadas figuras tributarias en Bizkaia, no significa que Euskadi conserve automáticamente todos los impuestos asociados a sus ventas en el resto de España.
Pero las reglas de atribución del IVA no siempre benefician a las haciendas forales. En determinadas operaciones, las diputaciones pueden asumir deducciones o devoluciones del impuesto aunque el ingreso inicial correspondiente se haya realizado ante la Hacienda estatal. Es una situación que puede generar importantes desequilibrios recaudatorios.
Un ejemplo fue la reorganización societaria de Mercedes-Benz en España, que amenazó con reducir en unos 200 millones de euros anuales los recursos fiscales de Álava a partir de 2018. El problema surgía porque la planta de Vitoria exportaba la mayor parte de su producción, operaciones exentas de IVA con derecho a deducción, mientras que sus proveedores ingresaban el impuesto correspondiente a sus suministros en la Hacienda foral. La nueva estructura podía alterar las compensaciones que hasta entonces neutralizaban ese efecto. La cifra de 200 millones era una estimación de la época, no una pérdida definitiva acreditada.
El conflicto de Coca-Cola refleja otra cara del mismo problema. Tras la reorganización del grupo en 2013, la empresa vizcaína Norbega pasó a declarar el IVA de determinadas adquisiciones intracomunitarias de concentrado y de las posteriores ventas a las demás embotelladoras españolas. Esto incrementó inicialmente la recaudación de Bizkaia, pero la Agencia Tributaria estatal cuestionó posteriormente quién realizaba realmente esas operaciones y a qué administración correspondían los ingresos y las devoluciones.
La controversia llegó al Tribunal Supremo, que dictó sentencia en julio de 2025 sobre los conflictos de atribución tributaria entre las administraciones. El caso demuestra que el domicilio de una sociedad o el lugar donde se registran determinadas operaciones pueden tener consecuencias fiscales de gran magnitud, pero también que esas atribuciones son susceptibles de controversia y revisión judicial.
A ello se añade una particularidad de las importaciones: el IVA de importación es competencia estatal, mientras que su deducción puede corresponder a las haciendas forales según dónde tribute la empresa. Esta separación ha obligado históricamente a contribuyentes vascos a adelantar el impuesto ante Aduanas para recuperarlo después de las diputaciones. En febrero de 2025, el Estado y las instituciones vascas acordaron modificar el Concierto para facilitar el diferimiento de esos pagos a partir de 2026.
Por tanto, la concentración de grandes empresas e instalaciones fiscales en Bizkaia puede generar ventajas recaudatorias, pero el sistema también contempla situaciones en las que las reglas del IVA perjudican a las haciendas forales. Los casos de Mercedes-Benz y Coca-Cola muestran que la distribución de estos ingresos no depende únicamente de dónde se genera la actividad económica, sino también de la estructura societaria, las reglas fiscales y su interpretación administrativa o judicial.
El resultado es un sistema de financiación especialmente complejo, en el que Bizkaia concentra inicialmente ingresos tributarios asociados a actividades desarrolladas en toda España y posteriormente comparte una parte considerable de ellos con Gipuzkoa y Álava, mientras las tres haciendas están sometidas a mecanismos de ajuste con el Estado que también pueden alterar su recaudación efectiva.
Sobre el Autor

José A. del Moral
Socio director de Alianzo, fundador de Startup 2.0 y business angel. Fue socio fundador de Ya.com. Ha coescrito dos libros sobre la Web 2.0. El Mundo lo incluye todos los años desde 2011 en la lista de los 25 españoles más influyentes en Internet.