Alokaplus, una iniciativa de vivienda que entiende a los propietarios
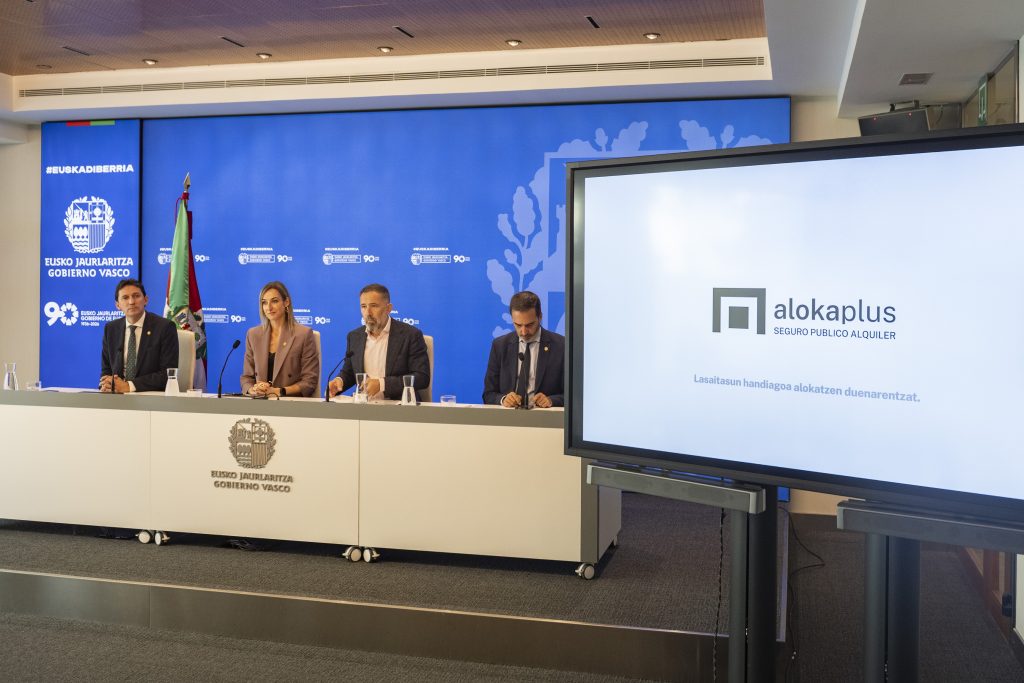
La aprobación de Alokaplus por el Gobierno Vasco merece una valoración positiva. En un debate sobre la vivienda dominado por las restricciones, los controles de precios y el enfrentamiento entre propietarios e inquilinos, el departamento que dirige Denis Itxaso ha introducido una fórmula diferente: ofrecer garantías públicas a quienes alquilen sus viviendas a precios asequibles. Una iniciativa que reconoce algo fundamental: para aumentar la oferta de alquiler también hay que tener en cuenta los intereses y temores de los propietarios.
El programa consiste en un seguro público y gratuito que cubre impagos de rentas, suministros pendientes y desperfectos ocasionados por culpa o negligencia del inquilino. La cobertura alcanza un máximo general de 14 mensualidades, ampliable a 20 cuando concurren determinadas circunstancias personales o familiares del arrendatario. Se dirige a pequeños propietarios, con un máximo de cinco viviendas, que alquilen inmuebles situados en municipios declarados zonas de mercado residencial tensionado y respeten los límites de renta establecidos.
La medida parte de un diagnóstico razonable. En Euskadi hay propietarios que prefieren mantener sus viviendas vacías antes que asumir los riesgos asociados al alquiler. Algunos temen los impagos, otros los desperfectos y muchos la dificultad de recuperar su inmueble cuando se incumple el contrato. No sabemos cuántos se encuentran realmente en esa situación, pero resulta evidente que la inseguridad jurídica y económica influye en las decisiones de una parte de los propietarios.
La respuesta de Alokaplus no consiste en obligarles a alquilar, sino en ofrecerles incentivos para hacerlo. El propietario obtiene una cobertura que, de otra manera, tendría que contratar por su cuenta, mientras que el inquilino se beneficia de unas condiciones de acceso menos exigentes, al no poder reclamársele garantías adicionales a la fianza legal de una mensualidad. La Administración asume el riesgo económico para facilitar una operación de la que pueden beneficiarse ambas partes.
Este planteamiento tiene otra virtud: permite utilizar el dinero público para movilizar viviendas existentes, en lugar de depender exclusivamente de la construcción de nuevas promociones. El Gobierno Vasco calcula que hay unas 25.000 viviendas vacías en municipios con zonas tensionadas. No significa que todas puedan incorporarse al mercado ni que sus propietarios vayan a acogerse al programa, pero incluso una movilización parcial tendría consecuencias positivas.
Durante la presentación de Alokaplus, Itxaso explicó que el objetivo es conseguir que se abran las viviendas que permanecen cerradas. También aclaró que el programa no establece distinciones de edad entre los posibles inquilinos, aunque sí exige que las viviendas se encuentren en zonas tensionadas y que las rentas sean asequibles. Es una diferencia respecto a otras políticas de vivienda centradas en determinados colectivos: aquí lo que se pretende incentivar es la puesta en alquiler de los inmuebles.
La iniciativa tiene, además, un componente de negociación que convendría extender a otras políticas públicas. El Gobierno pide a los propietarios que acepten determinadas condiciones de precio, pero ofrece una contraprestación concreta. No se limita a establecer obligaciones, sino que reconoce que para conseguir determinados comportamientos resulta más eficaz reducir sus costes y riesgos.
Naturalmente, Alokaplus no resuelve todos los problemas del alquiler. La cobertura de impagos comienza a computarse cuando el juzgado admite a trámite la demanda de resolución del contrato, de modo que no elimina las dificultades ni los tiempos asociados a un procedimiento judicial. Tampoco garantiza que los propietarios que actualmente mantienen sus viviendas vacías cambien de opinión. Y habrá que conocer el coste efectivo del programa para las arcas públicas.
Por eso sería conveniente que el Gobierno Vasco publicase periódicamente cuántos contratos se acogen a Alokaplus, cuántas viviendas estaban anteriormente vacías, qué indemnizaciones se abonan y cuánto dinero se consigue recuperar de los arrendatarios incumplidores. Solo así podrá comprobarse si el programa aumenta realmente la oferta o si termina subvencionando principalmente contratos que se habrían firmado igualmente.
También hay una cuestión de alcance territorial. Alokaplus está limitado a las zonas declaradas tensionadas, aunque la inseguridad de los propietarios no desaparece al cruzar los límites de un municipio. Si el sistema demuestra su eficacia y su coste resulta razonable, podría estudiarse su extensión a otros mercados de alquiler.
Pero estas limitaciones no deberían restar valor al cambio de enfoque. La vivienda necesita más oferta, tanto pública como privada. Construir nuevas promociones es necesario, pero requiere años y cantidades importantes de dinero. Facilitar que se alquilen viviendas que ya están construidas puede ofrecer resultados más inmediatos.
Durante demasiado tiempo, una parte del debate sobre la vivienda ha presentado a propietarios e inquilinos como adversarios cuyos intereses resultan incompatibles. Alokaplus plantea que es posible conciliar esos intereses mediante incentivos y garantías. No sustituye a las demás políticas de vivienda, pero introduce una herramienta adicional que merece ser evaluada por sus resultados.
Sobre el Autor

José A. del Moral
Socio director de Alianzo, fundador de Startup 2.0 y business angel. Fue socio fundador de Ya.com. Ha coescrito dos libros sobre la Web 2.0. El Mundo lo incluye todos los años desde 2011 en la lista de los 25 españoles más influyentes en Internet.